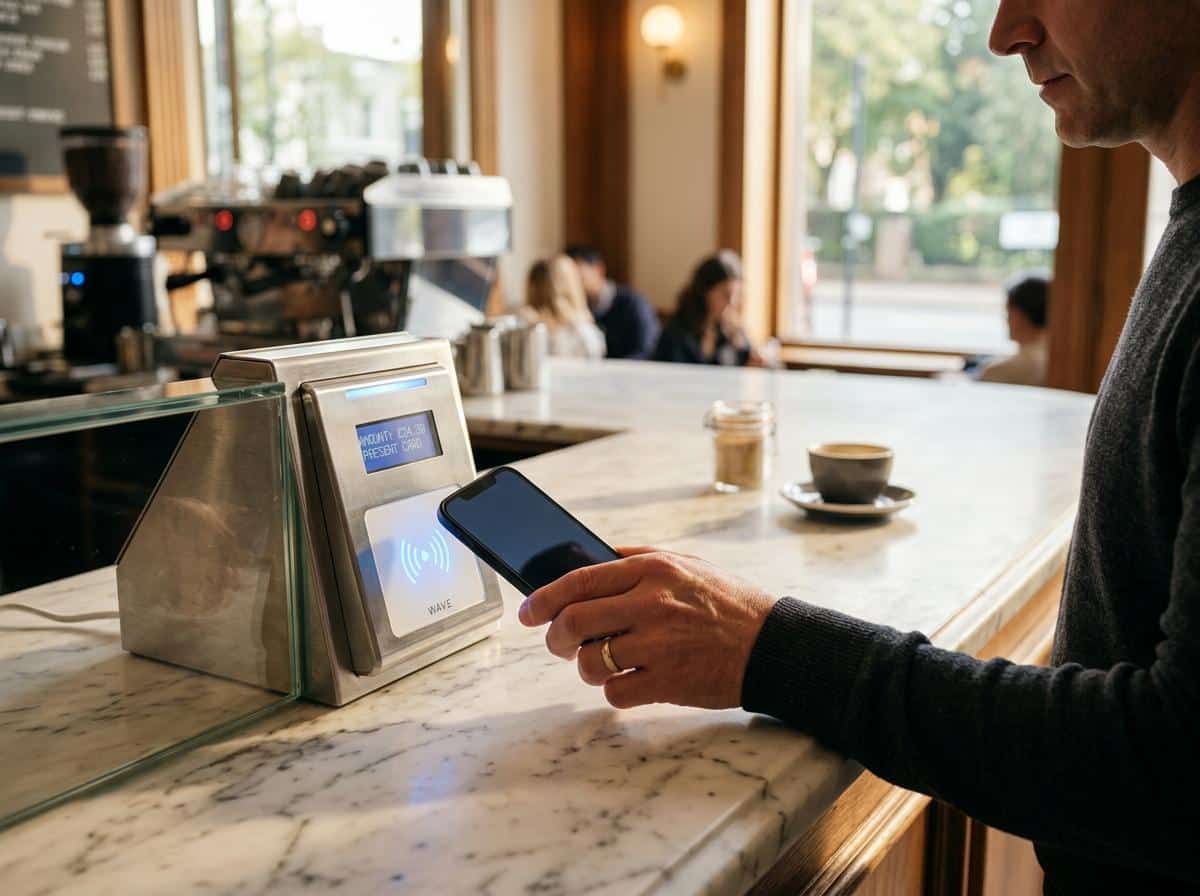
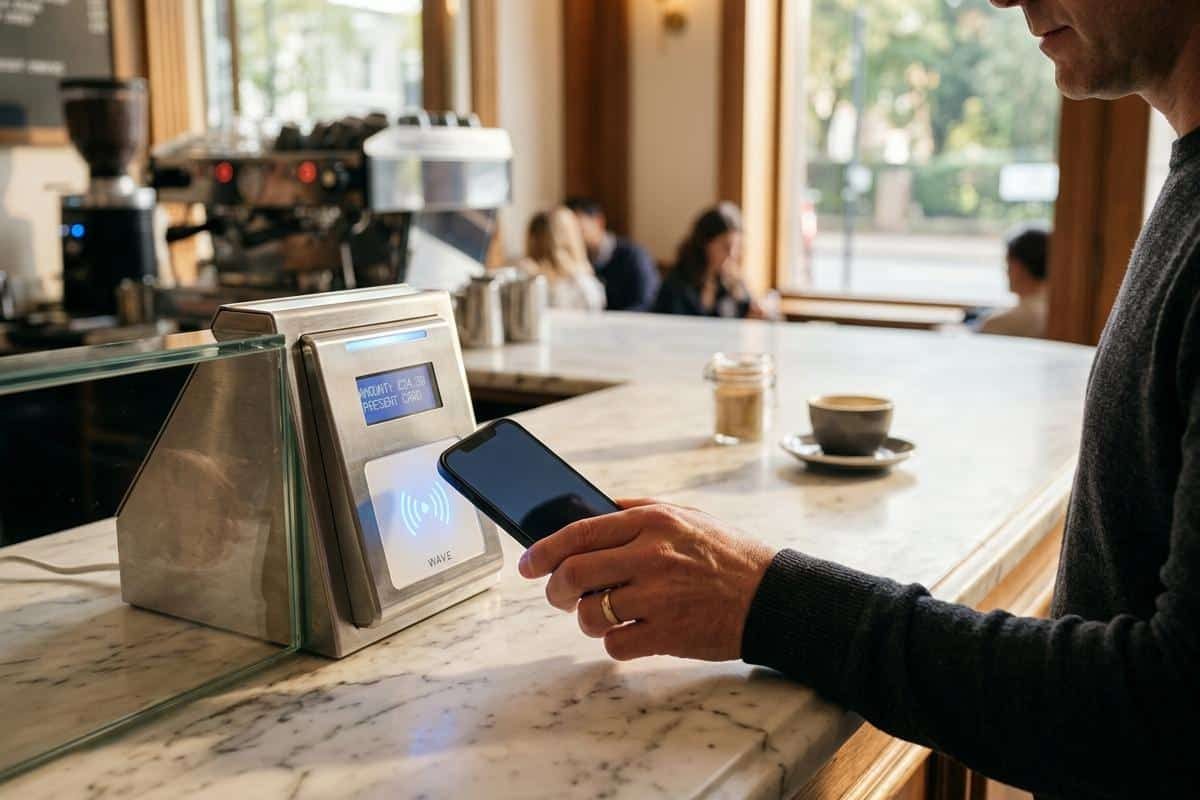
Payer avec son smartphone repose sur une technologie appelée NFC, une puce intégrée à votre téléphone qui communique à quelques centimètres avec le terminal du commerçant. Il suffit d’approcher l’appareil du lecteur pour valider la transaction, sans code ni carte à sortir. Cette méthode fonctionne dès lors que votre téléphone est compatible, votre banque propose le service, et une application dédiée est configurée.
📱 L’essentiel à retenir
Aucun plafond à 50 euros
Contrairement à la carte physique, le mobile n’est pas limité par ce seuil classique.
Authentification biométrique intégrée
Empreinte ou reconnaissance faciale remplacent le code carte au-delà d’un certain montant.
Blocage à distance possible
En cas de perte, votre banque et votre opérateur peuvent désactiver le service rapidement.
| Élément | Carte bancaire physique | Paiement mobile |
|---|---|---|
| Plafond sans authentification | 50 euros | Aucun plafond légal fixe |
| Type d’authentification | Code confidentiel sur le terminal | Biométrie ou code sur le téléphone |
| Délai de contestation fraude | 13 mois | 13 mois (70 jours hors zone Europe) |
Quelle technologie se cache derrière le paiement sans contact mobile ?
Le terme technique employé pour désigner cette méthode de règlement est le m-paiement, ou paiement mobile. Il s’appuie sur deux prérequis indissociables : une puce présente dans votre appareil, et un terminal capable de la lire. Comprendre ces deux briques permet de savoir pourquoi votre téléphone peut, ou non, remplacer votre carte bancaire au quotidien.
Le principe du NFC et de la puce du téléphone
La NFC (Near Field Communication, ou communication en champ proche) permet à deux appareils d’échanger des données par ondes radio sur une distance de quelques centimètres seulement. Elle repose sur la technologie RFID, déjà utilisée dans les badges d’accès ou les cartes de transport. Concrètement, une antenne couplée à une puce est intégrée au dos de votre smartphone, généralement en haut, près de l’appareil photo. Quand vous approchez le téléphone du terminal, les deux antennes dialoguent et transmettent les informations de paiement de façon chiffrée. Cette technologie a connu une progression de plus de 53% en un an et représente désormais 11% des flux réalisés par carte.
Les prérequis pour payer avec son smartphone
Trois conditions doivent être réunies pour activer ce mode de règlement. Voici les éléments à vérifier avant toute tentative d’activation :
- Un téléphone équipé de la puce NFC, ce qui concerne la quasi-totalité des modèles récents, qu’il s’agisse d’un Android ou d’un iPhone
- Une application de paiement compatible avec votre banque, comme Apple Pay, Google Pay, Samsung Pay ou Paylib
- Une carte bancaire éligible au sans contact, reconnaissable au pictogramme ressemblant à un signal Wi-Fi couché
Si l’un de ces trois éléments manque, le service ne pourra pas fonctionner correctement, même si les deux autres sont réunis.
Comment activer et utiliser le paiement sans contact sur son téléphone ?
Une fois les prérequis validés, l’activation se déroule en deux temps distincts : l’enregistrement de votre carte dans une application, puis l’utilisation concrète en magasin. Ces deux étapes sont indépendantes mais complémentaires.
Comment enregistrer sa carte bancaire dans l’application
Téléchargez d’abord l’application choisie depuis une boutique officielle, App Store ou Google Play selon votre appareil. Ouvrez ensuite la section d’ajout de carte et saisissez les informations demandées, ou scannez directement votre carte physique si l’option est proposée. Les données que vous transmettez sont immédiatement chiffrées et ne restent jamais stockées en clair sur votre téléphone. Vous pouvez enregistrer plusieurs cartes bancaires dans la même application et choisir celle que vous souhaitez utiliser par défaut. En cas de blocage pendant cette étape, votre banque reste l’interlocuteur le plus rapide pour résoudre le problème.
Comment se déroule un paiement à la caisse
Le déroulement d’une transaction suit toujours la même logique, que vous soyez chez un petit commerçant ou dans une grande surface. Voici les étapes dans l’ordre :
- Le commerçant saisit le montant de l’achat sur son terminal
- Vous déverrouillez votre téléphone si le montant dépasse le seuil sans authentification
- Vous approchez le smartphone du terminal, au niveau de la puce NFC
- Un signal sonore ou visuel confirme la validation du paiement
Le reçu papier n’est plus systématique et vous est remis uniquement sur demande. Ce même principe fonctionne aussi pour valider certains titres de transport dans plusieurs agglomérations, ou via des montres connectées comme l’Apple Watch.
Existe-t-il un plafond pour le paiement sans contact mobile ?
Contrairement à la carte bancaire physique, plafonnée à 50 euros sans code au-delà, le paiement mobile n’est soumis à aucune limite légale de ce type. Les seules restrictions dépendent de votre carte et de votre compte bancaire. Un seuil de sécurité intermédiaire existe néanmoins chez la plupart des banques, généralement compris entre 20 et 50 euros, au-delà duquel une authentification supplémentaire est demandée directement sur votre téléphone, via un code personnel propre à l’application ou une empreinte digitale. Votre établissement bancaire peut aussi fixer un plafond cumulé sur une période donnée ou un nombre maximal de transactions consécutives sans contact. Pour réinitialiser ce compteur, il suffit d’effectuer un paiement classique avec code confidentiel. Un refus de paiement peut ainsi provenir d’un solde insuffisant, d’un plafond atteint, ou simplement d’un terminal commerçant défaillant.
Le paiement mobile est-il sécurisé en cas de perte ou de vol ?
La courte portée du NFC rend l’interception des données particulièrement difficile, ce qui constitue déjà une protection de base. À cela s’ajoute l’authentification forte, qui combine la possession physique du téléphone avec une confirmation biométrique ou un code. Pour renforcer cette sécurité au quotidien, verrouillez systématiquement votre téléphone avec un code PIN, ajoutez un mot de passe distinct sur l’application de paiement, et restez attentif aux tentatives de phishing visant à récupérer vos identifiants.
Si votre téléphone est perdu ou volé, quatre actions doivent être menées rapidement : prévenir votre opérateur téléphonique, appeler votre banque pour bloquer le service de paiement mobile, désactiver à distance les moyens de paiement liés à l’appareil si la fonctionnalité existe, puis déposer plainte au commissariat ou à la gendarmerie. Vous disposez ensuite d’un délai de 13 mois pour contester une transaction frauduleuse auprès de votre banque, réduit à 70 jours pour les paiements réalisés hors zone Europe. Ces garanties s’appliquent de la même façon, que votre paiement par carte bancaire ait été effectué avec ou sans la fonction sans contact.