Protéger sa carte bancaire dans son sac, c’est d’abord une question de bons réflexes. Un étui anti-RFID, un emplacement bien choisi dans votre sac et quelques ajustements suffisent à écarter l’essentiel des risques, qu’ils soient physiques ou électroniques. Voici ce qu’il faut vraiment savoir pour agir efficacement.
🛡️ L’essentiel à retenir
Rangez au bon endroit
Poche intérieure zippée, loin des clés et pièces de monnaie.
Bloquez les ondes RFID
Un étui, un portefeuille blindé ou une carte protectrice suffisent.
Activez les alertes bancaires
Notifications en temps réel pour détecter toute transaction suspecte.
| Solution | Protection physique | Protection RFID | Coût | Idéal pour |
|---|---|---|---|---|
| Étui anti-RFID individuel | Partielle (rigide) / Faible (souple) | ✅ Oui | Faible | 1 carte, transports en commun |
| Portefeuille anti-RFID | ✅ Oui | ✅ Oui | Moyen | Usage quotidien, plusieurs cartes |
| Carte protectrice RFID | ❌ Non | ✅ Oui (jusqu’à 6 cartes) | Faible | Conserver son portefeuille actuel |
| Papier aluminium | ❌ Non | ✅ Si bien enveloppé | Gratuit | Dépannage ponctuel uniquement |
| Désactivation sans contact | ❌ Non | ✅ Oui (total) | Gratuit | Voyages, zones à risque |
Quels risques court vraiment votre carte dans votre sac ?
Votre carte bancaire subit deux types de menaces bien distincts au fond de votre sac. La première est mécanique, silencieuse et progressive. La seconde est électronique, plus rare mais potentiellement plus coûteuse. Connaître l’une et l’autre permet de choisir la bonne réponse à chaque situation.
Les dégâts physiques : rayures, chocs et démagnétisation
Une carte laissée en vrac dans un sac encaisse des chocs répétés à chaque déplacement. Le frottement constant avec des clés, des pièces de monnaie ou un stylo raye la puce et la bande magnétique, au point de rendre la carte illisible par certains terminaux. Une pliure trop prononcée peut aller jusqu’à la casse.
La démagnétisation est un autre risque souvent sous-estimé. Un contact prolongé avec un objet métallique, un téléphone ou un aimant suffit à effacer partiellement les données encodées sur la bande magnétique. Ces dégâts s’accumulent progressivement, sans signe avant-coureur, jusqu’au moment où la carte refuse de fonctionner.
Le piratage sans contact : comment les fraudeurs opèrent
Les cartes bancaires modernes intègrent une puce RFID (pour Radio Frequency Identification) qui transmet vos données bancaires par ondes radio lors d’un paiement sans contact. Cette communication se fait normalement à quelques centimètres du terminal de paiement.
Des fraudeurs, parfois appelés pickpockets digitaux, utilisent des lecteurs portables capables d’imiter un terminal et de capter ces mêmes ondes à distance, dans une file d’attente ou un transport bondé. Les données interceptées peuvent ensuite servir à des achats en ligne. Ce type de fraude reste peu fréquent grâce aux protections mises en place par les banques, mais il n’est pas inexistant, ce qui justifie de s’en prémunir sans excès d’inquiétude.
Où ranger sa carte dans son sac selon le type de sac ?
Avant même d’investir dans un accessoire de protection, l’emplacement que vous choisissez dans votre sac fait déjà une grande différence. Certaines poches exposent votre carte, d’autres la mettent hors de portée. La règle de base est simple : poche intérieure, fermée, à l’écart des objets métalliques.
Voici les recommandations selon votre type de sac :
- Sac à main : privilégiez la poche intérieure zippée, jamais la poche extérieure accessible d’un simple geste.
- Sac à dos : rangez la carte dans le compartiment intérieur profond, de préférence côté dos, fermé par une fermeture éclair.
- Banane : portez-la devant vous et glissez la carte dans le compartiment principal zippé.
- Tote bag ouvert : ce type de sac n’offre aucune protection naturelle. Utilisez impérativement une pochette zippée à l’intérieur pour isoler votre carte.
Dans tous les cas, séparez votre carte de vos clés et pièces. Un compartiment dédié à votre portefeuille, même sans blindage particulier, réduit sensiblement les risques d’usure et de démagnétisation au quotidien.
Quelles solutions anti-RFID choisir pour protéger sa carte ?
Il existe plusieurs façons de bloquer les ondes RFID qui émanent de votre carte. Elles reposent toutes sur le même principe physique : entourer la carte d’un matériau conducteur qui forme une cage de Faraday, une barrière qui empêche les ondes électromagnétiques de passer. La différence entre les solutions tient surtout à la praticité et à la protection physique associée.
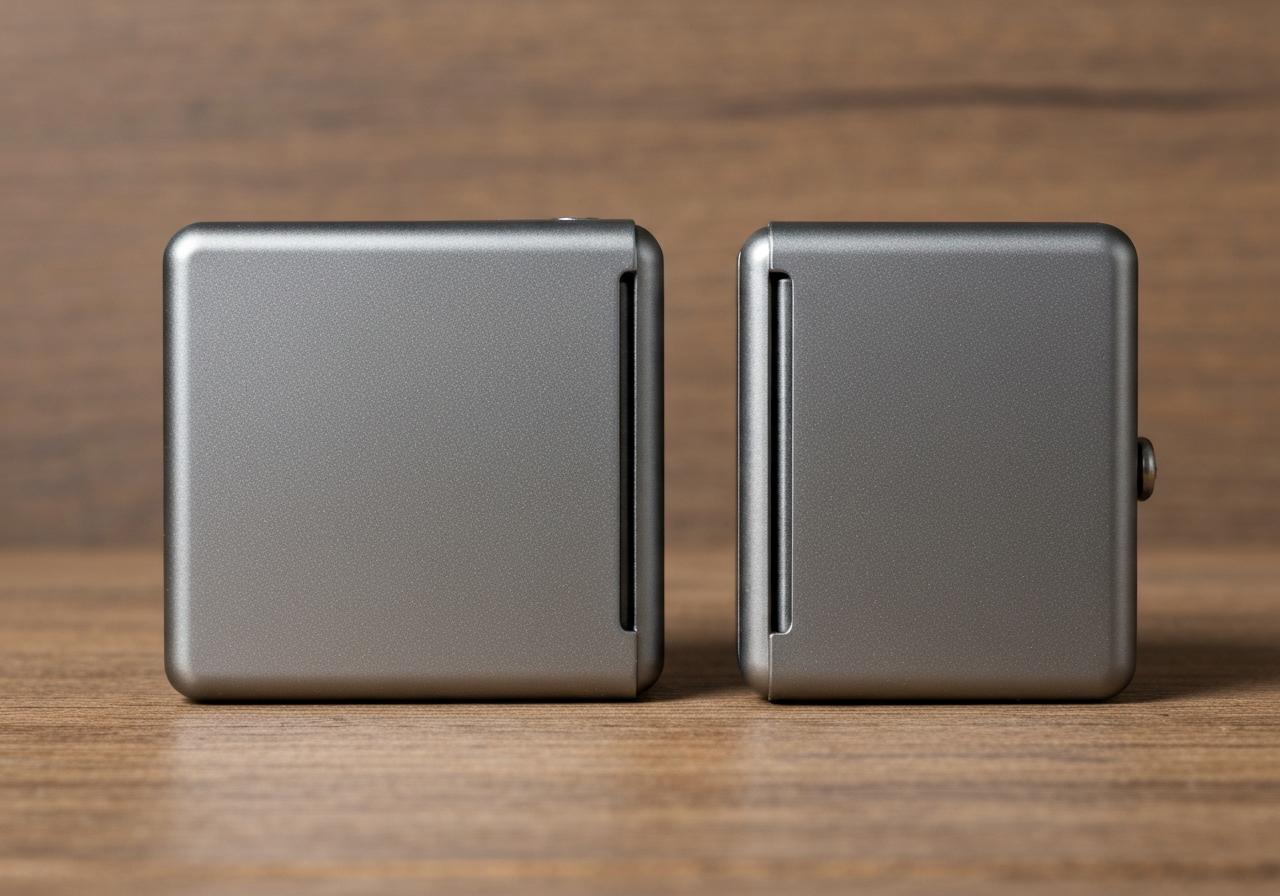
L’étui ou la pochette anti-RFID individuelle
L’étui individuel est la solution la plus répandue. Il s’agit d’une enveloppe dans laquelle vous glissez une seule carte. Son revêtement interne en métal ou en tissu conducteur forme la cage de Faraday qui empêche tout scanner RFID pirate de détecter votre carte.
Deux formats existent. La version rigide offre une protection physique supérieure contre les chocs et les pliures, ce qui la rend plus durable en usage intensif. La version souple est plus fine et moins encombrante, avec une protection anti-ondes strictement identique. Les deux fonctionnent, à condition que l’étui soit correctement fermé. Un étui entrouvert ne bloque pas les ondes efficacement.
Le portefeuille ou porte-carte anti-RFID
Le portefeuille anti-RFID intègre un blindage dans chacune de ses pochettes, ce qui permet de protéger plusieurs cartes simultanément sans aucune manipulation supplémentaire. C’est la solution la plus complète au quotidien : elle combine protection physique des cartes et blocage des ondes en un seul objet.
C’est le choix recommandé si vous transportez régulièrement deux cartes ou plus et que vous souhaitez une solution sans y repenser. Certains modèles proposent également une protection du passeport biométrique, qui intègre lui aussi une puce RFID.
La carte protectrice RFID à glisser dans son portefeuille existant
Si vous ne souhaitez pas changer de portefeuille, la carte protectrice RFID est une alternative très pratique. Au format d’une carte bancaire standard, elle se glisse simplement entre vos cartes actuelles. Elle génère un champ électromagnétique qui perturbe les signaux RFID environnants, rendant vos cartes indétectables par un scanner pirate.
Son épaisseur est généralement de l’ordre de 0,9 mm, compatible avec tous les portefeuilles. Une seule carte protectrice couvre jusqu’à six cartes autour d’elle. Elle fonctionne de manière passive, sans batterie ni recharge. C’est une option économique et discrète, particulièrement adaptée à ceux qui ont déjà un portefeuille qu’ils apprécient.
À noter que depuis les dernières évolutions des terminaux de paiement sans contact, certaines banques renforcent également la protection côté logiciel, mais cela ne dispense pas d’une protection physique de la carte dans votre sac.
Le papier aluminium protège-t-il vraiment la carte bancaire ?
La réponse courte est oui, le papier aluminium bloque bien les ondes RFID. Le métal agit comme un écran électromagnétique, selon le même principe que les étuis professionnels. Mais l’efficacité dépend entièrement de la façon dont vous enveloppez la carte.
Pour que la protection fonctionne, voici les conditions à respecter :
- Envelopper la carte entièrement, sans laisser d’espace ni de pli ouvert par lequel les ondes pourraient passer.
- Utiliser plusieurs couches serrées pour compenser l’épaisseur réduite du papier ménager.
- Vérifier qu’aucune partie de la carte ne reste exposée.
En pratique, cette solution a ses limites. Le papier aluminium froissé à répétition peut rayer la surface de la carte. Le résultat est peu esthétique et peu pratique à utiliser au quotidien, surtout si vous sortez votre carte plusieurs fois par jour. Par ailleurs, la protection n’est pas garantie à 100% si l’enveloppement est approximatif.
Verdict : le papier aluminium est une solution de dépannage immédiate et gratuite, utile pour un déplacement ponctuel dans un lieu bondé ou en attendant de se procurer un étui adapté. Ce n’est pas une solution viable sur le long terme.
Que faire si sa carte bancaire a été piratée malgré tout ?
Même avec les meilleures précautions, une transaction frauduleuse peut arriver. La rapidité de votre réaction conditionne directement les chances de remboursement intégral.
Voici les actions à enchaîner sans attendre :
- Verrouillez la carte immédiatement depuis l’application mobile de votre banque. Cette action est réversible et bloque tous les paiements en quelques secondes.
- Appelez votre banque pour faire opposition définitive. Le numéro interbancaire d’opposition est disponible 24h/24 et 7j/7.
- Listez toutes les opérations frauduleuses : montant, date, commerçant concerné.
- Envoyez un courrier recommandé à votre banque avec les preuves et remplissez le formulaire de contestation fourni.
Sur le remboursement : votre banque est légalement tenue de rembourser les paiements effectués sans votre autorisation, à condition que vous n’ayez pas commis de négligence grave (comme noter votre code PIN sur la carte). Une franchise et des frais de refabrication restent parfois à votre charge, couverts dans certains cas par une assurance moyen de paiement souscrite auprès de votre banque ou de votre assureur.
Activer les notifications de paiement en temps réel dans votre application bancaire reste le réflexe le plus efficace pour détecter une fraude avant qu’elle ne s’accumule.