Une carte prépayée se charge à l’avance, et vous ne dépensez que la somme déposée dessus. Aucun compte courant n’est lié à la carte, aucun découvert n’est possible et personne ne vérifie votre solvabilité. Vous la rechargez, vous payez en magasin ou sur internet, et le paiement est refusé quand le solde atteint zéro.
💡 L’essentiel à retenir
Sans compte ni contrôle
Ouverte aux interdits bancaires et aux fichés FICP.
Recharge puis paiement
Le solde est vérifié à chaque achat.
Frais et plafond
Plafond de 250 € par mois sans justificatif.
| Critère | Carte prépayée | Carte de débit | Carte de crédit |
|---|---|---|---|
| Source des fonds | Argent chargé à l’avance | Compte bancaire | Ligne de crédit |
| Compte bancaire requis | Non | Oui | Oui |
| Découvert ou dette | Impossible | Selon l’autorisation | Intérêts possibles |
| Impact sur le dossier de crédit | Aucun | Aucun | Direct |
Peut-on avoir une carte prépayée sans compte bancaire, même interdit bancaire ou fiché FICP ?
Oui. En France, posséder un compte n’a rien d’obligatoire, et l’émission d’une carte de monnaie électronique n’exige ni dossier de crédit ni justificatif de revenus. Votre inscription au FICP ou une situation d’interdiction bancaire ne bloque donc pas l’achat.
Cette carte comble un vrai manque. Les espèces sont plafonnées à 1 000 € en magasin, et elles ne servent à rien pour régler une facture d’énergie ou un achat en ligne. Les chèques et les mandats ne règlent pas non plus ces cas.
Les conditions se résument à trois points : être majeur, résider dans l’Union européenne et présenter une pièce d’identité valide. Étrangers sans justificatifs classiques, jeunes sans compte, personnes non bancarisées : tous peuvent y prétendre. Un parent peut aussi offrir une carte cadeau à un mineur.
Comment recharger et utiliser une carte bancaire prépayée au quotidien ?
Le principe ressemble à celui d’une carte SIM prépayée : vous créditez d’abord, vous consommez ensuite. À chaque paiement, le terminal interroge l’émetteur, qui contrôle votre solde en temps réel et refuse l’opération s’il est insuffisant.
Les modes de rechargement
Plusieurs options existent selon l’émetteur, avec des limites par opération, par jour et sur le solde total :
- Espèces : coupons de recharge achetés chez le buraliste.
- Carte bancaire : depuis votre espace client en ligne.
- Virement : classique, vers la carte.
- Dépôt direct : versement de l’employeur pour les cartes de paie.
- Wallet ou autre carte : transfert depuis un portefeuille électronique.
Une application mobile ou un tableau de bord en ligne vous permet de suivre le solde et de gérer la carte.
Paiements, usages et sécurité
Vous payez chez les commerçants, sur internet, et vous retirez des espèces aux distributeurs. Certaines offres incluent un RIB personnalisé : vous pouvez alors recevoir un salaire ou une aide par virement, et régler vos factures. Les cartes voyage gèrent plusieurs devises.
Deux limites à connaître : pas de découvert, et les hôtels ou loueurs de voitures refusent souvent la carte pour les cautions.
Côté sécurité, le risque se borne au solde chargé, contrairement à une carte de débit reliée à tout un compte. Le protocole 3D Secure sécurise les achats en ligne, l’application permet de verrouiller la carte, et vous la bloquez en cas de perte ou de vol. La protection du consommateur reste variable selon l’émetteur.
Quels frais et quels plafonds prévoir sur une carte prépayée ?
Le coût réel dépend de l’offre, et il s’additionne sur la durée. Comparez les grilles avant d’acheter.
Les frais à anticiper
Voici les fourchettes courantes :
- Achat et activation : de 0 à environ 70 € selon le modèle.
- Gestion : environ 2 € par mois, soit près de 20 € par an, même sans utilisation.
- Retrait au distributeur : 1 à 2 € en moyenne, jusqu’à 5 €.
- Paiement : jusqu’à 2 % + 1,80 € par opération sur certaines cartes.
- Transfert vers un tiers : 1 à 2 % du montant.
Les frais de change s’appliquent hors zone euro, sauf sur les cartes voyage, et la recharge en espèces coûte souvent plus cher qu’une recharge électronique. Une carte restée longtemps inutilisée peut aussi subir des frais d’inactivité.
Le plafond de 250 € par mois
Sans justificatif, vous ne pouvez pas dépasser 250 € par mois. Pour relever ce seuil, l’émetteur demande une pièce d’identité et un justificatif de domicile. Cette règle de lutte contre le blanchiment est appliquée depuis 2017, et les plafonds de dépense, de retrait et de recharge varient ensuite selon l’offre.
Où acheter une carte prépayée au bureau de tabac et comment l’activer ?
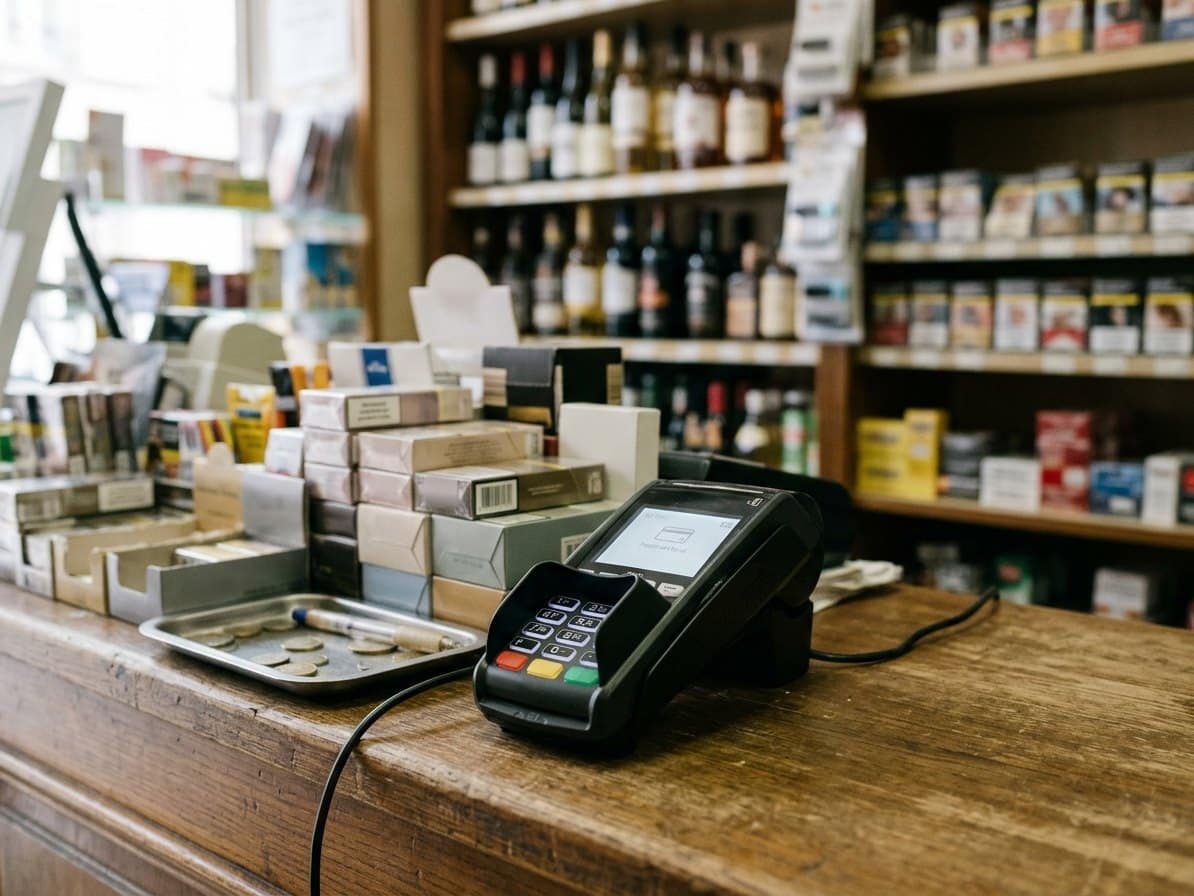
Un « PC au tabac » désigne simplement une carte prépayée vendue chez un buraliste partenaire. Comptez souvent quelques minutes pour repartir avec elle.
Les lieux d’achat
Trois points de vente existent : le bureau de tabac, le site de l’émetteur et certaines agences bancaires. Emportez votre pièce d’identité en cours de validité.
L’activation de la carte
Suivez ces étapes dans l’ordre :
- Activez la carte par SMS (avec le code reçu) ou depuis votre espace client.
- Créez votre profil personnel et définissez votre code confidentiel.
- Effectuez un premier rechargement : la carte reste inutilisable tant qu’elle n’est pas créditée.
La carte prépayée expliquée en vidéo
Vidéo : Paysafecard payez en ligne comme en cash sans compte bancaire ni carte de crédit (applis divers Google play et l'app store)