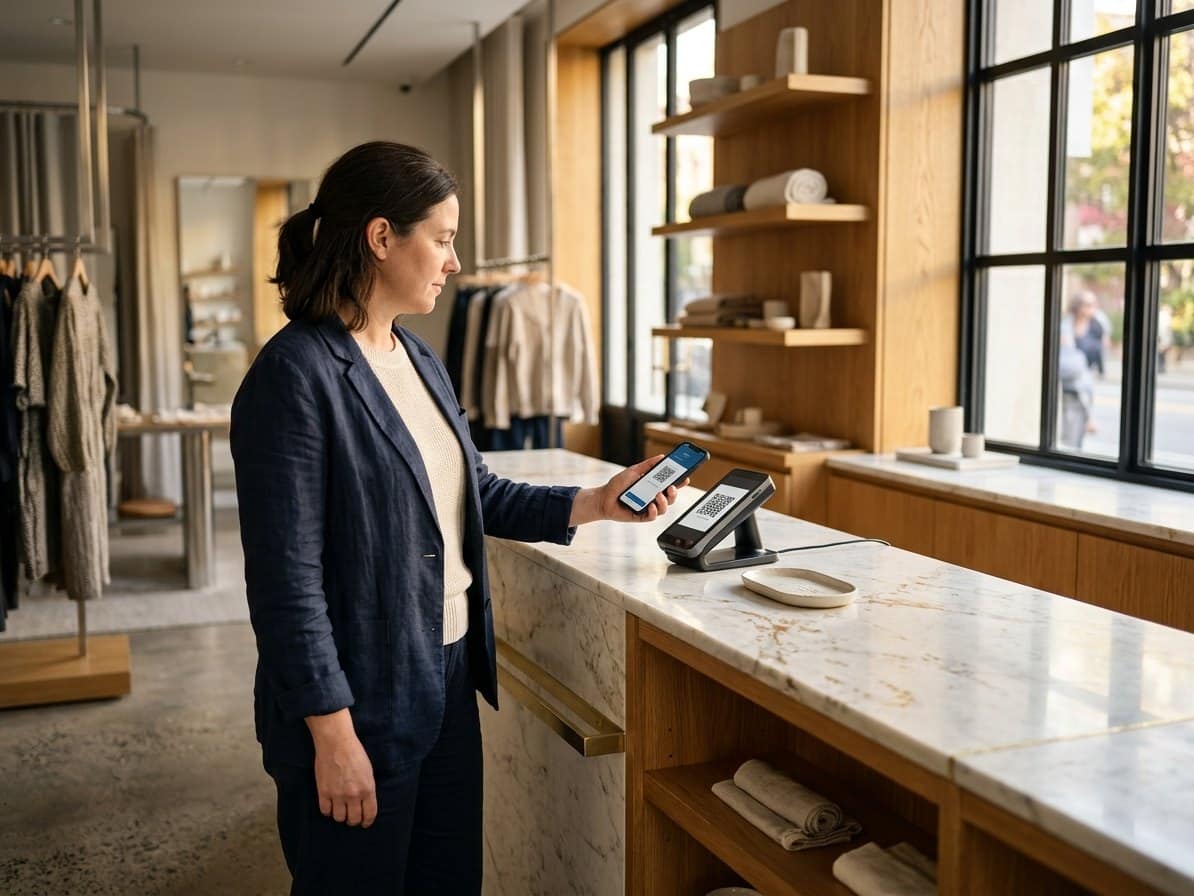
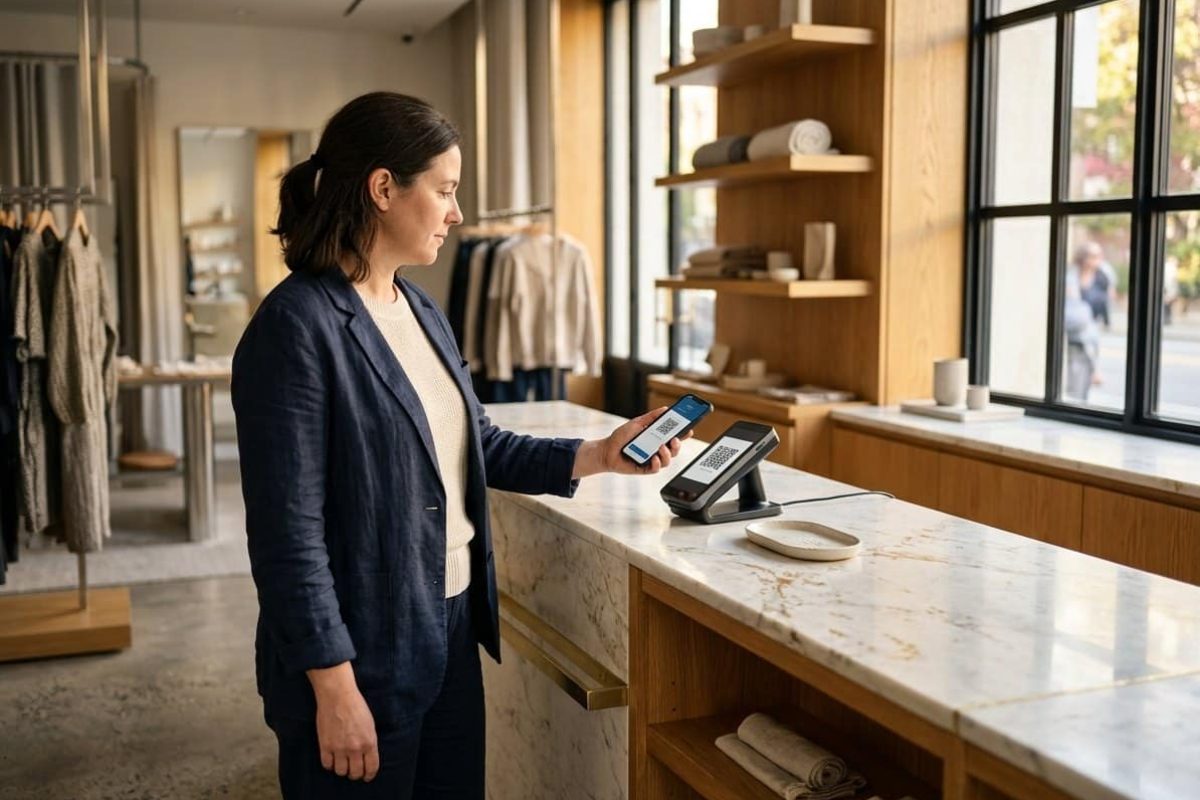
Ouvrez l’application de votre banque, scannez le code affiché en caisse, contrôlez le montant, puis validez avec votre empreinte ou votre code secret. Tout se joue en moins de 20 secondes, sans sortir votre carte. Aucune compétence technique n’est nécessaire : si vous savez photographier un document avec votre téléphone, vous savez payer par code QR. Ce guide détaille chaque geste, vous aide à choisir la bonne application, explique pourquoi la méthode est fiable et indique où la croiser en France.
🧾 L’essentiel à retenir
| Étape | Ce que vous faites | Durée |
|---|---|---|
| Préparer | Vous ouvrez l’application, data active | 5 secondes |
| Scanner | Vous visez le code de la caisse | 3 secondes |
| Vérifier | Vous contrôlez le montant affiché | 2 secondes |
| Valider | Code secret, Face ID ou empreinte | 3 secondes |
| Confirmer | Vous attendez la notification | moins de 10 secondes |
Quelles étapes suivre quand le commerçant présente un QR code ?
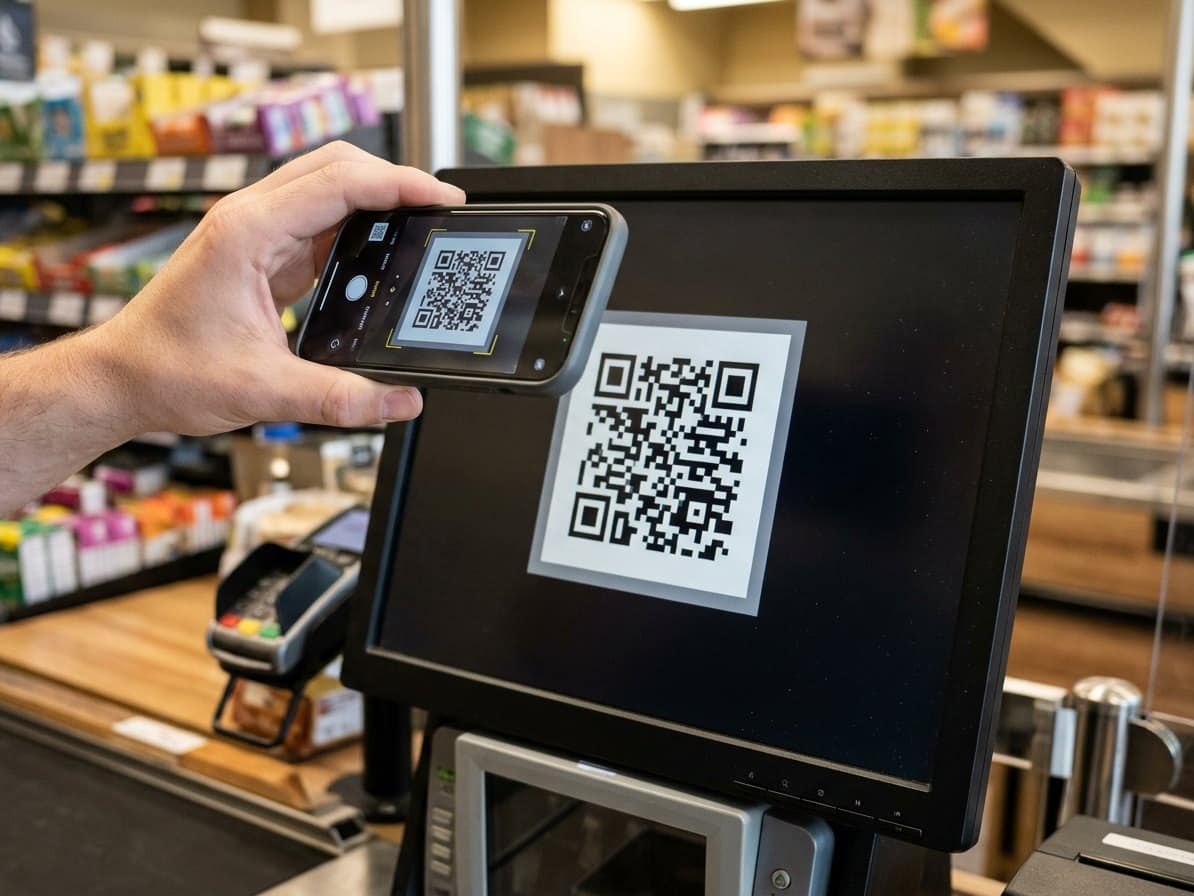
Trois temps suffisent : préparer le téléphone, flasher le code, valider. Le commerçant affiche son code sur l’écran de caisse, une tablette ou un support imprimé, et vous faites le reste depuis votre smartphone.
Préparer son smartphone avant la caisse
L’essentiel se règle avant de vous retrouver devant le commerçant. Vérifiez trois points :
- l’application à jour, car une version ancienne peut bloquer le scan ;
- la connexion data active, puisque le paiement passe par internet et non par la puce sans contact ;
- l’accès à l’appareil photo, demandé une seule fois à la première utilisation.
Ouvrez ensuite l’application pendant que vous patientez, pas au moment de payer. Vous évitez la précipitation devant les clients qui attendent derrière vous.
Scanner le code et vérifier le montant
Dans l’application, touchez Scanner ou Payer par QR code, puis cadrez le carré noir et blanc de la caisse. La lecture est quasi immédiate. Le montant s’affiche, ou l’application vous demande de le saisir. Comparez-le avec la somme annoncée avant de continuer.
Si le code ne se lit pas, deux réflexes règlent la plupart des cas. Reculez le téléphone d’une vingtaine de centimètres pour que le code entre en entier dans le cadre, et évitez le reflet de l’éclairage sur l’écran de caisse. Si le réseau est faible, par exemple dans un magasin en sous-sol, demandez le Wi-Fi du commerce ou réglez avec votre carte.
Confirmer et conserver la preuve de paiement
Validez avec votre code secret, Face ID ou votre empreinte, selon votre configuration. L’écran affiche ensuite la confirmation, en général en moins de 20 secondes. Attendez-la avant de ranger votre téléphone : c’est elle, et non le scan, qui prouve que le paiement est passé. Gardez ensuite une trace sous l’une de ces formes :
- la notification de l’application ;
- le SMS ou le mail de confirmation ;
- le ticket remis par le commerçant.
Le geste en vidéo
Vidéo : Payer par QR code avec son mobile, c'est désormais possible (Polynésie la 1ère)
Quelle application utiliser pour payer par QR code ?
Commencez par l’application de votre banque : elle est déjà installée, déjà reliée à votre compte, et vous évite de créer un nouveau profil. Le tableau situe chaque option d’un coup d’œil.
| Application | Pour qui | Moyen de paiement associé |
|---|---|---|
| Application bancaire (Crédit Agricole, Caisse d’Epargne, Crédit Mutuel) | Clients de ces banques | Compte ou carte déjà liés |
| Wero | Clients d’une banque partenaire | Compte bancaire |
| Payconiq | Clients en Belgique et au Luxembourg, voyageurs | Compte bancaire |
| Lydia | Détenteurs d’un compte Lydia | Carte ou solde |
| Lyf Pay | Utilisateurs de ce portefeuille mobile | Cartes enregistrées |
| PayPal | Détenteurs d’un compte PayPal | Compte, carte ou prélèvement |
Les applications bancaires (Crédit Agricole, Caisse d’Epargne, Crédit Mutuel)
Ces applications intègrent un scanner, rien de plus à installer. Son emplacement varie selon la banque et la version : cherchez un bouton Scanner, Payer ou Payer par QR code sur l’écran d’accueil ou dans le menu des paiements. Le débit part directement du compte ou de la carte associés. La fonction dépend parfois de votre offre : si vous ne la trouvez pas, consultez l’aide en ligne ou demandez à votre conseiller.
Wero et Payconiq
Wero est un portefeuille de paiement mobile européen, porté par des banques. Il sert d’abord aux virements instantanés entre particuliers, avec un déploiement progressif vers les achats. Regardez dans votre application ce que votre banque a déjà ouvert.
Payconiq est une solution de paiement mobile née en Belgique et au Luxembourg. Elle permet de régler en magasin, au restaurant ou entre particuliers : vous scannez le code directement depuis l’application, sans passer par l’appareil photo du téléphone. Elle évolue vers Wero, ce qui explique que vous croisiez les deux noms.
Lydia, Lyf Pay et PayPal
Trois autres services complètent l’offre, chacun avec sa particularité :
- Lydia a popularisé en France le paiement où le commerçant présente son code ;
- Lyf Pay est un portefeuille mobile français qui regroupe vos cartes ;
- PayPal vous laisse payer avec votre compte, votre carte ou un prélèvement, après scan du code du commerçant.
Quelle que soit votre préférence, retenez l’application déjà installée et déjà liée à votre carte : c’est celle que vous manierez le plus à l’aise devant la caisse.
Comment fonctionne le paiement par QR code quand c’est le commerçant qui scanne ?
Un code QR est un carré noir et blanc que le téléphone lit en une fraction de seconde, comme vous l’avez peut-être fait avec le pass sanitaire. Dans un paiement, il contient les informations utiles : le bénéficiaire, parfois le montant. L’application les lit, vous les affiche et attend votre accord. Deux méthodes coexistent :
- Le commerçant présente son code
- vous scannez, vérifiez et validez ;
- c’est la méthode la plus courante en France.
- Vous présentez le vôtre
- le commerçant scanne avec son terminal ou son smartphone professionnel ;
- elle reste plus rare en France, plus répandue en Asie.
Pour la seconde, ouvrez dans votre application la fonction qui génère votre code, montrez l’écran au commerçant avec la luminosité réglée au maximum, puis attendez la confirmation, qui apparaît chez vous comme chez lui.
Le paiement par QR code est-il sécurisé ?
Oui, et sur certains points il protège mieux que d’autres moyens de paiement. Les transactions sont chiffrées selon les standards bancaires. Vous ne saisissez aucun numéro de carte : rien à mémoriser ni à copier par-dessus votre épaule. Chaque paiement déclenche une notification qui laisse une trace, et vous n’avez ni monnaie à compter ni erreur de rendu à craindre.
Le risque principal tient au faux code, collé par un fraudeur sur un support à la place de l’original. Quatre réflexes l’écartent :
- vérifiez le montant avant de valider ;
- ne scannez que le code présenté par le commerçant, et méfiez-vous des autocollants ajoutés sur une vitrine ou une table ;
- contrôlez l’écran qui s’ouvre après le scan : un nom de bénéficiaire inattendu ou une page web demandant vos coordonnées bancaires signale un hameçonnage ;
- utilisez uniquement des applications officielles, téléchargées depuis les boutiques d’applications.
Préférez aussi les codes dynamiques, générés pour chaque paiement et souvent accompagnés du montant, aux codes statiques imprimés, plus faciles à recouvrir ou à copier.
Où payer par QR code en France ?
La méthode reste minoritaire face à la carte bancaire et au paiement sans contact par NFC, mais elle progresse, surtout là où un terminal classique coûte cher ou encombre.
Magasins, restaurants et marchés
Vous la rencontrerez surtout dans trois situations :
- les petits commerces et marchés sans terminal classique, où le code s’affiche sur un smartphone ou un support imprimé ;
- les restaurants, avec un paiement à table à partir d’un code posé sur l’addition ;
- les zones touristiques, où les visiteurs étrangers habitués à ce mode de paiement en font la demande.
Paiement d’une facture
Certaines factures d’énergie, d’abonnement ou de services portent un code QR, imprimé ou affiché sur la version numérique. Scannez-le : vous arrivez sur une interface de paiement pré-remplie avec le montant et le bénéficiaire, sans RIB ni référence à recopier. Comme en magasin, vérifiez que le nom affiché correspond bien à votre créancier avant de valider.