Un chèque de banque, c’est un chèque que la banque émet elle-même : elle prélève la somme sur votre compte, la bloque, puis vous remet le document. Le vendeur sait donc que l’argent existe avant d’accepter le paiement. C’est pourquoi on l’utilise pour une voiture d’occasion, une moto ou du matériel coûteux entre particuliers. Voici comment la garantie opère, comment l’obtenir, comment le déposer et comment repérer un faux avant de remettre les clés.
💡 L’essentiel à retenir
La banque garantit
Elle prélève l’argent avant d’émettre le chèque.
Le vendeur endosse
Numéro de compte et signature au verso, puis dépôt.
Vérifiez toujours
Des faux circulent, un appel à la banque émettrice les écarte.
| Étape | Repère chiffré |
|---|---|
| Obtention du chèque | 1 à 2 jours ouvrés |
| Coût pour l’émetteur | 5 à 20 € en banque traditionnelle, gratuit en banque en ligne |
| Encaissement | 2 jours ouvrés en général |
| Validité | 1 an et 8 jours en métropole |
Pourquoi un chèque de banque garantit-il le paiement grâce à la provision bloquée ?
Un chèque de chéquier est signé par vous et honoré seulement si votre compte est approvisionné. Le chèque de banque engage l’établissement lui-même : l’argent a déjà quitté votre compte quand la banque émet le document. Elle devient garante du paiement.
Le parcours tient en six étapes :
- 1. Vous demandez le chèque à votre banque.
- 2. Elle vérifie que votre compte est assez approvisionné.
- 3. Elle prélève la somme immédiatement.
- 4. Elle place les fonds sur un compte dédié, où ils restent bloqués.
- 5. Elle vous remet le chèque, que vous transmettez au vendeur.
- 6. Le vendeur l’encaisse, la banque paie sans pouvoir refuser.
Sans provision suffisante, la banque refuse d’émettre le chèque, donc le risque de chèque sans provision disparaît. Aucun plafond ne s’applique, alors que les espèces sont limitées à 1 000 € entre particuliers. Une seule exception : pour un achat immobilier, le virement est obligatoire.
Comment obtenir un chèque de banque, en quel délai et pour quel prix ?
Adressez votre demande par courrier, à votre conseiller, depuis votre espace client ou au guichet, selon votre banque. Précisez l’objet et le montant exact de l’achat. Un bon de commande ou une promesse de vente peut vous être réclamé.
Les conditions changent d’un établissement à l’autre. Chez La Banque Postale, par exemple :
- au-delà de 1 500 €, prévenez 48 heures à l’avance ;
- au-delà de 800 €, le retrait se fait dans votre bureau de poste habituel.
Intégrez les week-ends et jours fériés dans votre calcul, et ajoutez un délai si le chèque vous arrive par courrier. Les banques en ligne comme BoursoBank ou Fortuneo ne facturent rien, contrairement aux banques de réseau. Seul l’émetteur paie : le vendeur n’a aucun frais.
Comment déposer un chèque de banque et combien de temps reste-t-il valable ?
Avant le dépôt, contrôlez les mentions obligatoires : montant identique en chiffres et en lettres, signature, date, lieu et nom exact du bénéficiaire. Au verso, inscrivez votre numéro de compte et signez. Cette opération s’appelle l’endossement.
Trois modes de dépôt s’offrent à vous :
- au guichet, avec une pièce d’identité, votre numéro de compte et un bordereau de remise dont vous gardez une copie ;
- par courrier, en joignant le bordereau au chèque endossé, l’affranchissement restant à votre charge ;
- par smartphone, en photographiant le recto et le verso dans l’application de votre banque en ligne.
Dans un bureau de poste, l’automate se passe de bordereau, l’urne l’exige avec la banque, l’émetteur et le montant renseignés. Une erreur sur ce document retarde le crédit. Votre banque vérifie ensuite le chèque auprès de la banque émettrice avant de créditer votre compte, d’où des délais qui atteignent parfois deux semaines.
Passé la durée de validité (portée à 1 an et 20 jours en outre-mer), plus aucun encaissement n’est possible. La banque recrédite alors l’émetteur, qui doit demander un nouveau chèque si la vente a toujours lieu.
Comment reconnaître un faux chèque de banque avant de l’accepter ?
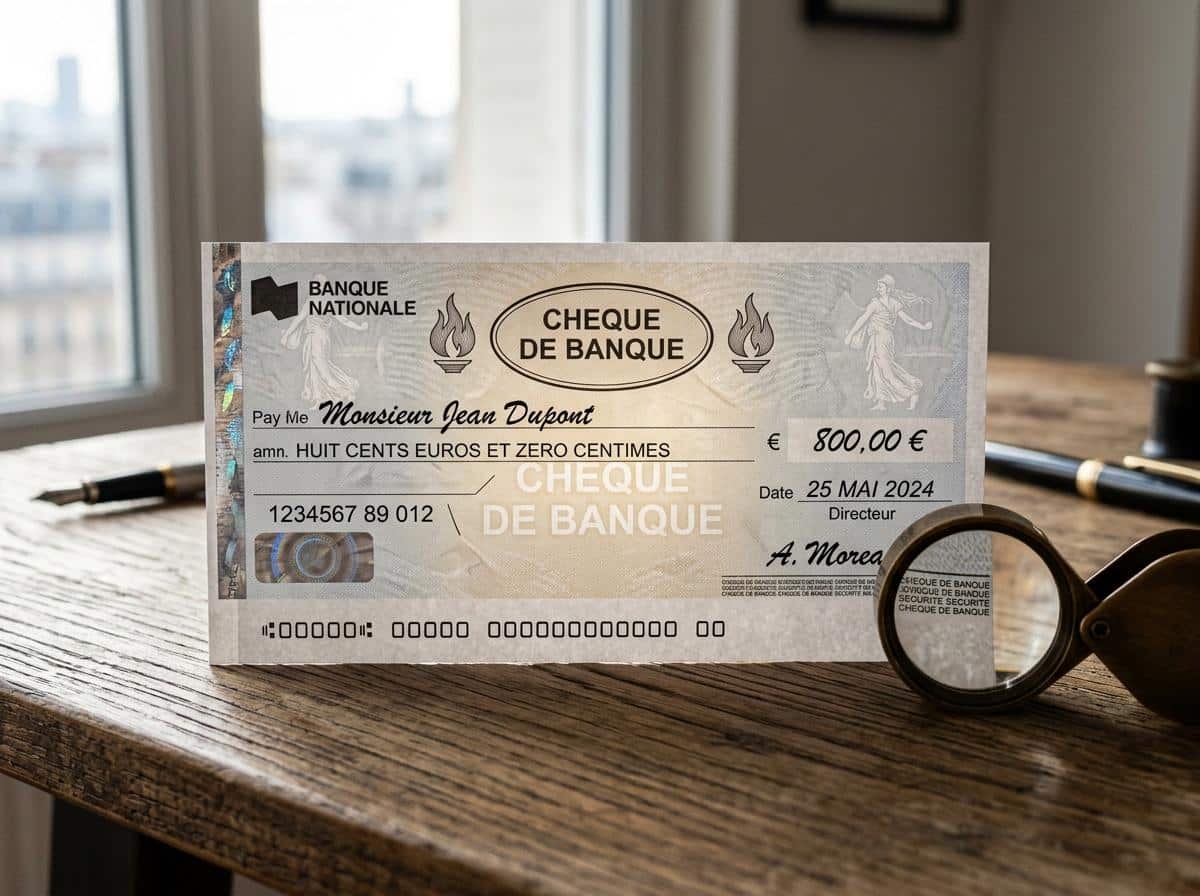
Le chèque de banque est sûr, pas infaillible : des faux circulent et la fraude au chèque progresse. Prenez quelques minutes pour contrôler le document avant de livrer votre bien.
Passez ces points en revue :
- le filigrane, visible à contre-jour : mention « chèque de banque » cernée de deux flammes, deux semeuses sur les côtés aux couleurs noir et blanc inversées ;
- l’aspect général : papier homogène, aucune rature, aucune trace de grattage, aucun décalage d’impression ;
- les micro-lettres, lisibles à la loupe sur les lignes du montant en lettres et du bénéficiaire, absentes d’une photocopie ;
- la cohérence entre le nom de la banque émettrice et celui de l’organisme tireur ;
- la pièce d’identité de la personne qui vous remet le chèque.
La vérification la plus fiable reste un appel à la banque émettrice, avec un numéro que vous avez trouvé vous-même, jamais celui que l’acheteur vous donne. Pour une voiture, gardez la carte grise et les clés jusqu’à la confirmation.
Si le doute persiste, déposez plainte et prévenez la préfecture pour bloquer le changement de titulaire de la carte grise. Pour écarter tout risque, vous pouvez aussi exiger un virement bancaire à la place du chèque.